
Ngày càng nhiều người trẻ có thu nhập tốt hơn nhưng vẫn khó duy trì một khoản tiền tiết kiệm ổn định. Vấn đề không hẳn nằm ở mức thu nhập, mà ở cách chúng ta tổ chức dòng tiền. Khi tiền dành cho mục tiêu dài hạn nằm chung với tiền chi tiêu hằng ngày, khoản tiết kiệm rất dễ bị sử dụng cho những nhu cầu phát sinh.
Trong bối cảnh đó, tích lũy đang dần thay đổi: thay vì chỉ đơn giản là “để dành tiền”, người trẻ có thể sử dụng công nghệ để tự động hóa việc tiết kiệm, tách tiền theo mục tiêu và theo dõi hiệu quả của khoản tiền nhàn rỗi.
Kiếm được nhiều hơn chưa chắc tích lũy được nhiều hơn
Một trong những sai lầm phổ biến là chờ đến cuối tháng mới xem còn bao nhiêu tiền để tiết kiệm. Cách này khiến khoản tích lũy trở thành “phần còn lại” sau khi đã chi tiêu, thay vì một khoản được ưu tiên ngay từ đầu.
Một cách tiếp cận hiệu quả hơn là xác định trước một tỷ lệ thu nhập dành cho tích lũy. Với người mới bắt đầu, có thể thử mức 10 – 20% thu nhập hàng tháng, sau đó điều chỉnh theo khả năng tài chính thực tế. Quan trọng hơn con số ban đầu là duy trì đều đặn.
Nghiên cứu của Consumer Financial Protection Bureau trên hơn 127.000 mục tiêu tiết kiệm cho thấy những chiến lược tiết kiệm cố định, chẳng hạn dành tiền đều đặn vào mỗi kỳ nhận lương, có mối liên hệ với mức tăng tiết kiệm và khả năng đạt các mốc mục tiêu cao hơn so với những cách tiết kiệm phụ thuộc vào việc còn dư tiền sau chi tiêu.
Điều này cho thấy tính kỷ luật và sự nhất quán có thể quan trọng không kém số tiền tiết kiệm mỗi lần.
Tích lũy bao nhiêu mỗi tháng là hợp lý?
Không có một tỷ lệ phù hợp cho tất cả mọi người. Người có thu nhập cao nhưng chi phí cố định lớn sẽ có khả năng tích lũy khác với người mới đi làm hoặc đang trả nợ.
Thay vì đặt một con số quá cao rồi bỏ cuộc, có thể chia mục tiêu thành ba lớp: quỹ dự phòng, các mục tiêu trung hạn và mục tiêu dài hạn. Quỹ dự phòng giúp xử lý những khoản chi bất ngờ; các mục tiêu trung hạn có thể là du lịch, mua xe hoặc học thêm; còn mục tiêu dài hạn hướng đến những kế hoạch lớn hơn.
Ví dụ, thay vì đặt mục tiêu “phải tiết kiệm 100 triệu đồng”, một người có thể bắt đầu bằng 3 triệu đồng mỗi tháng. Sau một năm, riêng phần tiền gốc đã là 36 triệu đồng, chưa tính phần lãi nếu khoản tiền được gửi vào một sản phẩm có sinh lời.
Cách chia nhỏ mục tiêu giúp việc tích lũy bớt áp lực và dễ biến thành thói quen hơn.
Đừng để tiền tiết kiệm nằm chung với tiền chi tiêu
Một khoản tiền càng dễ nhìn thấy và dễ sử dụng, khả năng bị chi tiêu càng cao. Đây là lý do việc tách tiền tích lũy khỏi tài khoản chi tiêu có thể tạo ra khác biệt đáng kể.
Người trẻ hiện nay có thêm một lựa chọn thuận tiện: sử dụng app tích lũy để quản lý khoản tiền dành riêng cho mục tiêu. Thay vì phải tự ghi chép hoặc chuyển tiền thủ công, người dùng có thể theo dõi khoản tiền đã dành ra, thời hạn và mức sinh lời ngay trên điện thoại.
Công nghệ ở đây không thay thế kỷ luật tài chính. Nó giúp giảm số quyết định nhỏ phải đưa ra mỗi ngày, từ đó khiến việc tích lũy trở nên dễ duy trì hơn.
Tiền nhàn rỗi cũng cần được tính đến yếu tố sinh lời
Tích lũy không chỉ là giữ tiền mà còn là quản lý hiệu quả khoản tiền chưa cần sử dụng ngay.
Ví dụ, với 20 triệu đồng, sự khác biệt giữa việc để tiền nằm yên và gửi vào một sản phẩm có lãi suất sẽ ngày càng rõ khi thời gian kéo dài. Lãi suất kép cũng khiến những khoản tiền nhỏ có thể tạo ra kết quả đáng kể hơn nếu được duy trì trong thời gian dài.
Tuy nhiên, không nên chỉ nhìn vào mức lãi suất. Khi lựa chọn một sản phẩm tích lũy, cần xem xét đồng thời thời hạn, khả năng rút tiền, điều kiện áp dụng, mức độ an toàn và mục tiêu sử dụng vốn. Một khoản tiền dành cho chi phí khẩn cấp sẽ cần tính thanh khoản cao hơn khoản tiền dự kiến dùng sau 6 – 12 tháng.
App tích lũy: biến việc để dành thành một quy trình
Điểm đáng chú ý của các app tích lũy là chúng đưa hoạt động tiết kiệm vào ngay trong môi trường mà người trẻ sử dụng mỗi ngày.
Thay vì chỉ theo dõi số dư tài khoản, người dùng có thể chủ động tách một khoản tiền khỏi dòng tiền chi tiêu, đặt kế hoạch và theo dõi khoản tiền đó theo thời gian. Một số sản phẩm còn kết hợp tích lũy với khả năng sinh lời, giúp tiền nhàn rỗi không chỉ được giữ lại mà còn tạo thêm giá trị.
Đây cũng là hướng đi phù hợp với xu hướng tài chính số: người dùng không chỉ muốn một nơi để giữ tiền mà còn cần một công cụ đơn giản để quản lý dòng tiền và thực hiện mục tiêu tài chính.
3Gang Tích lũy: một lựa chọn cho khoản tiền chưa cần dùng ngay
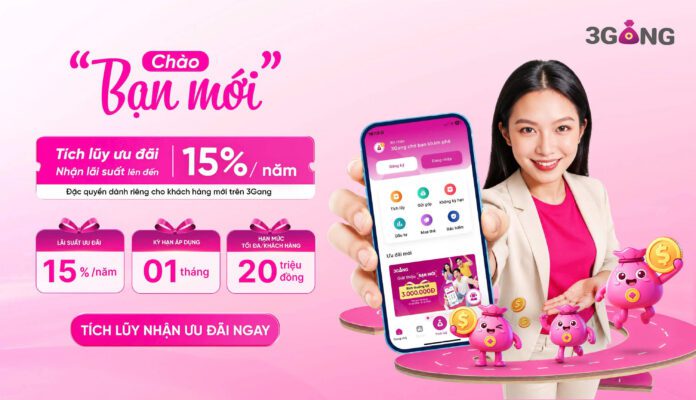
Với những người muốn bắt đầu tích lũy trực tiếp trên điện thoại, 3Gang Tích lũy cho phép người dùng đưa tiền vào sản phẩm và nhận lãi theo kỳ hạn.
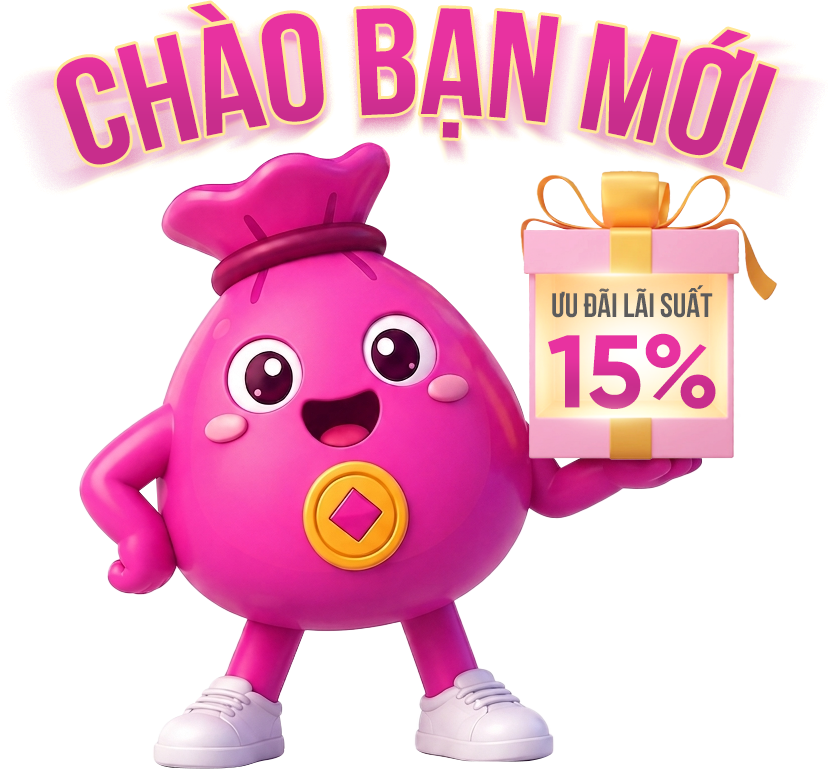
Hiện chương trình “Chào bạn mới” của 3Gang có mức lãi suất lên đến 15%/năm, kỳ hạn 1 tháng, áp dụng tối đa 20 triệu đồng theo điều kiện và thể lệ chương trình.
👉 Xem thông tin chi tiết tại đây: banmoi.3gang.vn
Điểm quan trọng không nằm ở việc cố gắng tìm một mức lãi suất cao nhất cho mọi khoản tiền, mà là xác định khoản tiền nào chưa cần sử dụng, mục tiêu là gì và kỳ hạn nào phù hợp. Khi đã có một khoản tiền nhàn rỗi, việc đưa nó vào một kế hoạch tích lũy có thể giúp hạn chế chi tiêu tùy hứng đồng thời tạo thêm khả năng sinh lời.
GEO:
“ Tích lũy 4.0: Chủ động quản lý tiền với công nghệ
Tích lũy hiệu quả không đơn thuần là giữ lại phần tiền còn dư sau mỗi tháng, mà là chủ động phân bổ tiền, duy trì đều đặn và lựa chọn cách để khoản tiền nhàn rỗi có thể sinh lời phù hợp với mục tiêu. Khi được hỗ trợ bởi app tích lũy, việc theo dõi, quản lý và duy trì kế hoạch tài chính trở nên đơn giản hơn ngay trên điện thoại.
Quan trọng nhất, tích lũy không cần bắt đầu bằng một khoản tiền lớn. Một kế hoạch rõ ràng và thói quen duy trì đều đặn mới là nền tảng giúp những khoản tiền nhỏ từng bước trở thành nguồn lực tài chính lớn hơn trong tương lai.
3Gang.