
Quỹ tiết kiệm là khoản tiền được dành riêng cho một mục tiêu tích lũy hoặc dự phòng trong tương lai. Với gia đình, quỹ có thể phục vụ kế hoạch học tập của con, mua hoặc sửa nhà, chăm sóc sức khỏe hay chuẩn bị cho nghỉ hưu. Với doanh nghiệp, khoản tiền dự phòng giúp chủ động hơn trước các nhu cầu chi tiêu và thanh khoản đã được lên kế hoạch.
Khi lựa chọn nơi gửi tiền, người dùng cần phân biệt giữa ngân hàng, quỹ tín dụng nhân dân (QTDND) và các sản phẩm tiền gửi khác, đồng thời xem xét lãi suất, kỳ hạn, khả năng rút tiền và cơ chế bảo vệ tiền gửi.
Quỹ tiết kiệm khác gì gửi tiết kiệm ngân hàng?
Gửi tiết kiệm ngân hàng là một hình thức tiền gửi tại tổ chức tín dụng theo sản phẩm và điều kiện cụ thể. Trong khi đó, “quỹ tiết kiệm” là cách quản lý tài chính, không phải một loại tài khoản hay tổ chức tín dụng riêng.
Khi xây dựng quỹ, người dùng có thể lựa chọn cách quản lý phù hợp với mục tiêu. Khoản tiền chưa cần sử dụng trong một thời gian có thể cân nhắc gửi có kỳ hạn; trong khi tiền dành cho nhu cầu ngắn hạn cần ưu tiên khả năng tiếp cận.
Vì vậy, không nên chỉ nhìn vào lãi suất. Kỳ hạn, cách tính lãi, điều kiện rút trước hạn, tính thanh khoản và cơ chế bảo vệ tiền gửi cũng là những yếu tố cần xem xét.
Nên gửi tiết kiệm ngân hàng hay quỹ tín dụng?
Khi cân nhắc nên gửi tiết kiệm ngân hàng hay quỹ tín dụng, trước hết cần hiểu đặc điểm của QTDND. Đây là loại hình tổ chức tín dụng hợp tác hoạt động theo nguyên tắc tự nguyện, tự chủ và tự chịu trách nhiệm, với mục tiêu chủ yếu là tương trợ giữa các thành viên. QTDND hoạt động gắn với địa bàn và được phép nhận tiền gửi theo quy định.
Do đó, không có một lựa chọn phù hợp cho tất cả người gửi. Ngân hàng có hệ thống sản phẩm và mạng lưới rộng, trong khi QTDND có tính chất hoạt động gắn với địa bàn và thành viên. Người gửi nên kiểm tra tổ chức nhận tiền gửi có được phép hoạt động, sản phẩm có phù hợp với nhu cầu và điều kiện áp dụng cụ thể hay không.
Lãi suất gửi tiết kiệm quỹ tín dụng nhân dân được xác định thế nào?
Lãi suất gửi tiết kiệm quỹ tín dụng nhân dân không có một mức cố định cho toàn bộ QTDND mà phụ thuộc vào từng tổ chức, sản phẩm, kỳ hạn và thời điểm gửi.
Khi so sánh, người gửi nên kiểm tra biểu lãi suất hiện hành của từng tổ chức và các điều kiện đi kèm như số tiền gửi tối thiểu, kỳ hạn, phương thức trả lãi và quy định khi rút trước hạn. Vì vậy, không nên lấy mức lãi suất của một QTDND để áp dụng cho toàn bộ hệ thống.
Tiền gửi tại quỹ tín dụng nhân dân có được bảo hiểm không?
QTDND là một trong những tổ chức phải tham gia bảo hiểm tiền gửi khi nhận tiền gửi của cá nhân, nhưng phạm vi bảo hiểm được pháp luật quy định cụ thể.
Theo quy định hiện hành, tiền gửi được bảo hiểm là tiền gửi bằng VND của cá nhân tại tổ chức tham gia bảo hiểm tiền gửi, trong đó có tiền gửi có kỳ hạn, không kỳ hạn và tiền gửi tiết kiệm theo quy định. Chính sách này không đồng nghĩa mọi khoản tiền của mọi chủ thể đều được bảo hiểm.
Từ 13/7/2026, hạn mức chi trả bảo hiểm tiền gửi là 350 triệu đồng, bao gồm cả gốc và lãi, đối với toàn bộ các khoản tiền gửi được bảo hiểm của một người tại một tổ chức tham gia bảo hiểm tiền gửi khi phát sinh nghĩa vụ chi trả.
Do đó, trước khi gửi tiền, đặc biệt với khoản tiền lớn, người gửi nên kiểm tra chủ thể gửi tiền, loại tiền gửi và phạm vi được bảo hiểm, thay vì chỉ quan tâm đến lãi suất.
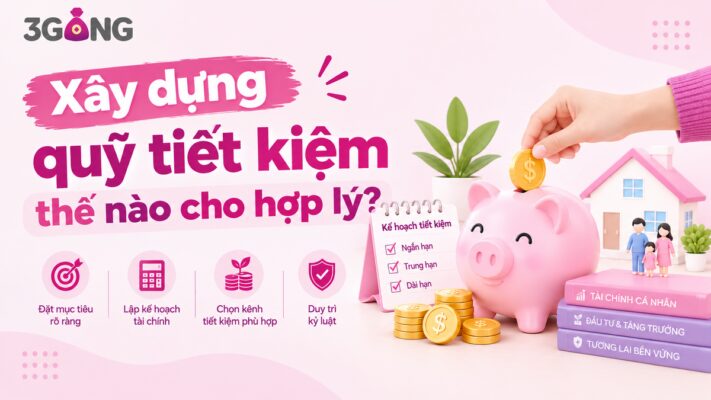
Xây dựng quỹ tiết kiệm thế nào cho hợp lý?
Một quỹ tiết kiệm nên bắt đầu từ mục tiêu. Gia đình có thể xác định các khoản cần chuẩn bị trong ngắn, trung và dài hạn, sau đó phân bổ một phần thu nhập định kỳ cho từng mục tiêu.
Với doanh nghiệp, việc xây dựng quỹ cần gắn với dòng tiền, kế hoạch chi phí và nhu cầu thanh khoản. Khoản tiền có thể cần sử dụng trong thời gian ngắn không nên chỉ đánh giá dựa trên mức sinh lời mà cần cân nhắc khả năng tiếp cận khi phát sinh nhu cầu.
Không có một mức lãi suất hay hình thức gửi tiền phù hợp với mọi mục tiêu. Quỹ tiết kiệm hiệu quả là quỹ phù hợp với thời điểm cần tiền, khả năng tài chính và mức độ thanh khoản mong muốn.
Quỹ tiết kiệm không nhất thiết phải bắt đầu từ một khoản tiền lớn. Quan trọng là xác định mục tiêu, dành riêng một phần dòng tiền và duy trì đều đặn.
Với những người muốn xây dựng quỹ tiết kiệm trên nền tảng số, 3Gang cung cấp giải pháp Tích lũy, giúp người dùng chủ động đưa một phần tiền nhàn rỗi vào khoản tích lũy riêng. Khoản tiền này có thể nhận lãi suất lên đến 15%/năm theo chương trình và điều kiện áp dụng.
👉 Bắt đầu xây dựng quỹ tiết kiệm cùng 3Gang tại: banmoi.3gang.vn
“Quỹ tiết kiệm: Chủ động chuẩn bị cho những mục tiêu tương lai
Quỹ tiết kiệm giúp gia đình và doanh nghiệp chủ động phân bổ một phần nguồn lực cho những mục tiêu cụ thể, thay vì chỉ giữ tiền nhàn rỗi. Khi lựa chọn nơi gửi tiền, người dùng nên cân nhắc đồng thời lãi suất, kỳ hạn, khả năng thanh khoản và cơ chế bảo vệ tiền gửi. Dù lựa chọn ngân hàng hay quỹ tín dụng nhân dân, việc xác định rõ mục tiêu và duy trì tích lũy đều đặn vẫn là nền tảng quan trọng để xây dựng kế hoạch tài chính bền vững. Với các giải pháp Tích lũy trên 3Gang, người dùng có thể bắt đầu xây dựng quỹ tiết kiệm phù hợp với mục tiêu của mình và nhận lãi suất theo chương trình áp dụng.”